Com a multiplicação de modalidades como Pix, cartão e transações combinadas, conciliação de cancelamentos e devoluções exige governança integrada no pós-venda
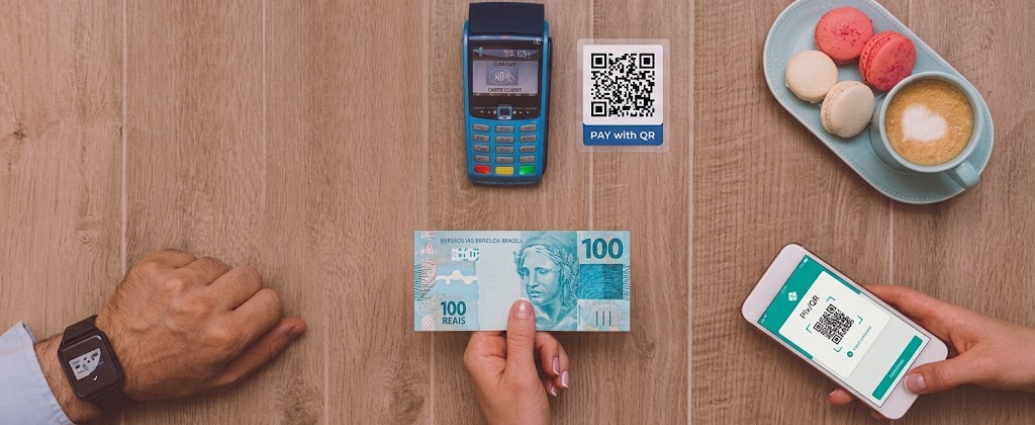
A expansão e a democratização das opções de pagamento no comércio físico e eletrônico simplificaram a jornada de compra do consumidor, mas trouxeram uma camada de alta complexidade para o pós-venda corporativo. A convivência simultânea de Pix, cartões de crédito e débito, boletos e pagamentos fracionados — que utilizam mais de uma modalidade em um único pedido — tem desafiado os departamentos financeiros e de tesouraria a realizar a gestão de cancelamentos, devoluções e contestações (chargebacks).
O gargalo se intensifica porque cada meio de pagamento possui regras operacionais, intermediários, sistemas de liquidação e prazos de estorno próprios. No cotidiano das empresas, uma transação cancelada pelo setor comercial pode ser registrada imediatamente no sistema de vendas, enquanto a devolução financeira do valor permanece pendente em etapas de liquidação junto a adquirentes, bancos e plataformas de pagamentos.
Rodrigo Graça de Melo, vice-presidente de Produtos e Negócios da Multipagamentos, pontua que a evolução da infraestrutura de recebimento no setor varejista não foi acompanhada pelo desenvolvimento dos processos de devolução:
“O varejo evoluiu muito na capacidade de receber, mas o pós-venda não avançou na mesma velocidade. O verdadeiro teste da infraestrutura acontece quando é preciso desfazer uma transação que percorreu caminhos diferentes até ser concluída. Estorno não é uma etapa acessória da venda. Ele faz parte da mesma jornada e precisa ser tratado com a mesma capacidade de rastreamento. Quanto mais meios a empresa oferece, mais importante se torna conseguir enxergar a transação do início ao fim.”
Desalinhamento de sistemas, impacto na experiência e conciliação ponta a ponta
A assimetria entre o cancelamento comercial e a efetivação da devolução financeira gera ruídos operacionais e afeta diretamente o atendimento e a percepção do cliente. Para o consumidor, a solicitação de cancelamento é concluída no aceite do pedido; para a empresa, no entanto, o ciclo só é finalizado quando a reconciliação do valor estornado é confirmada nos registros contábeis de cada canal utilizado.
A ausência de integração automatizada entre sistemas de atendimento, ERPs comerciais, plataformas de e-commerce e gateways de pagamento expõe a operação a riscos recorrentes:
- Descontrole de Caixa e Tesouraria: Dificuldade em identificar divergências de valores e acompanhar o status real de devoluções parciais ou totais.
- Sobrecarga no Atendimento ao Cliente: Aumento do volume de chamados no SAC por incerteza quanto aos prazos de estorno na fatura do cartão ou na conta bancária.
- Riscos de Inconsistência Fiscal e Contábil: Divergências no encerramento de notas fiscais e relatórios de vendas devido a estornos registrados fora do período de apuração.
Diante desse cenário, especialistas de mercado destacam que a conciliação financeira precisa evoluir do modelo tradicional — focado apenas na checagem de entradas — para uma rastreabilidade completa do ciclo de vida da transação, garantindo visibilidade unificada de todos os fluxos de retorno.